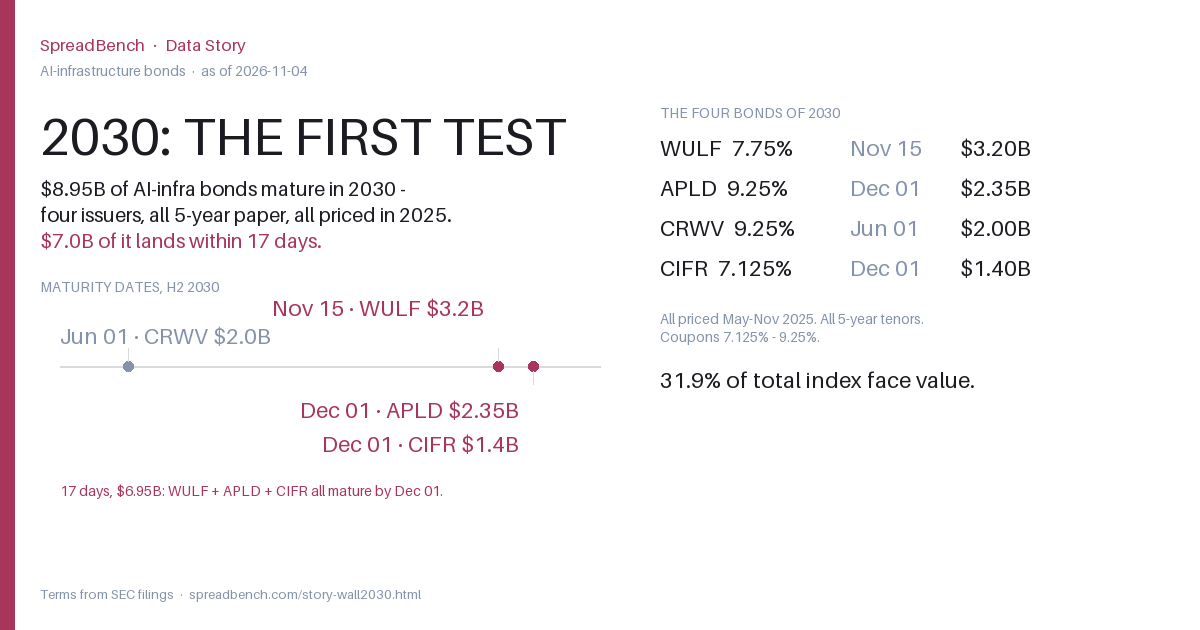
大家都盯着 2031 年那堵 $17.9B 的墙,但最早面对市场的不是它——是 2030 年。四只券、四家不同发行人、面值 $8.95B(占指数 31.9%)。它们的共同点比 2031 更整齐:全是整 5 年期,定价日全部落在 2025 年 5–11 月这半年内;到期日更挤——$6.95B 挤在 11 月 15 日到 12 月 1 日这 17 天里。
注:APLD 与 CIFR 同为 2030-12-01 到期,圆点在图上几乎重合——这本身就是这张图要表达的信息。
| 发行人 | 票息 / 到期 | 面值 | 结构 | 期限 | 发行利差 | 定价日 | 基金估值 |
|---|---|---|---|---|---|---|---|
| CoreWeave CRWV 9.25% '30 | 2030-06-01 | $2,000M | 无担保 | 5.0 年 | 517.7 bp | 2025-05-19 | 709.2 bp (+191.5) |
| TeraWulf WULF 7.75% '30 | 2030-11-15 | $3,200M | 担保 | 5.0 年 | 402.6 bp | 2025-10-30 | — |
| Applied Digital APLD 9.25% '30 | 2030-12-01 | $2,350M | 担保 | 5.0 年 | 550.6 bp | 2025-11-14 | — |
| Cipher Mining CIFR 7.125% '30 | 2030-12-01 | $1,400M | 担保 | 5.0 年 | 342.9 bp | 2025-11-06 | — |
四只券的期限全部是 5.0 年(CRWV 5.0 / WULF 5.0 / APLD 5.0 / CIFR 5.1),定价日全部落在 2025 年 5 月至 11 月。同一个发行窗口、同一种期限选择,意味着它们的到期日被结构性地锁在 2030 年下半年——不是巧合,是同一种融资偏好的结果。
WULF 的 $3.2B 在 11 月 15 日到期,APLD 的 $2.35B 与 CIFR 的 $1.4B 同在 12 月 1 日。三家独立的发行人、两个到期日、17 天窗口——对市场而言这不是某一家公司的再融资事件,而是一个季度的集中供给。2031 年的墙更高,但 2030 年先到。
四只券里只有 CRWV 9.25% '30(唯一无担保)有 N-PORT 季度估值记录:发行 517.7bp → 2026-08-31 基金估值隐含 709.2bp,走阔 191.5bp。其余三只目前没有基金持仓申报记录,我们不填估算值——没有就说没有。
分享卡(可直接转发):story-wall2030.png · 数据端点 GET /api/v1/real/universe.json