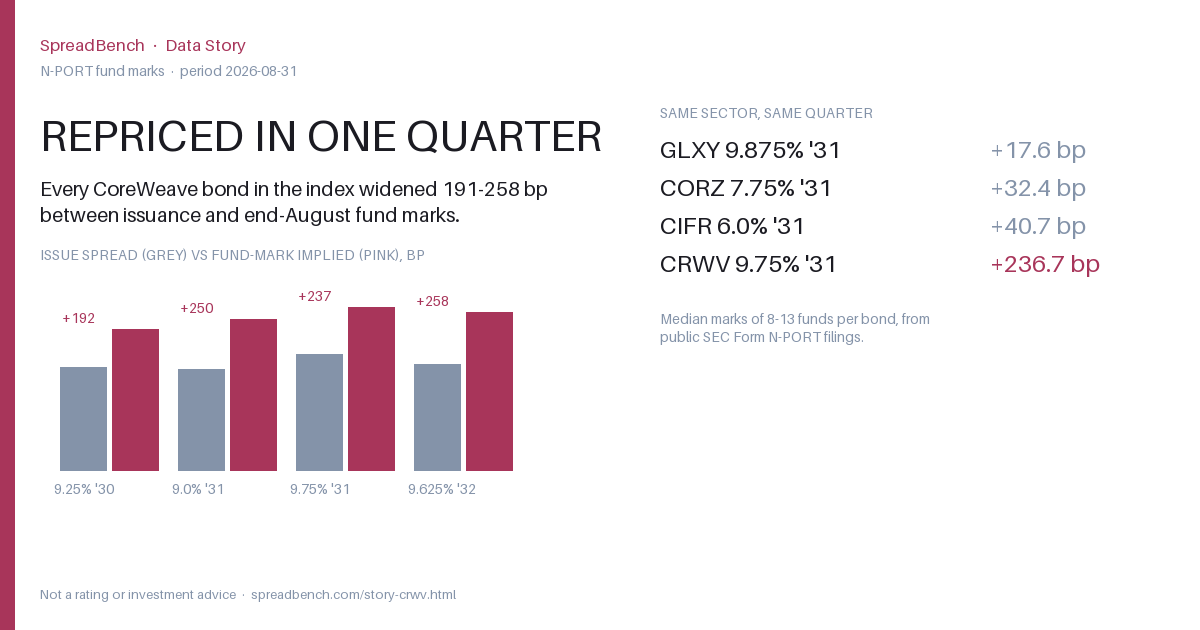
发行时,票息减国债给出的利差是 506–581bp;到 2026-08-31,基金季末估值反解出来是 709–818bp,四只券按面值加权走阔 231bp。同一季度、同一个行业,Galaxy Digital / Core Scientific / Cipher Mining 分别只走阔 17.6 / 32.4 / 40.7bp。这个对比才是信息量所在。
| 券 | 定价日 | 面值 | 中位价 | 发行利差 | 隐含利差 | Δ | 基金数 |
|---|---|---|---|---|---|---|---|
| CRWV 9.25% '30 | 2025-05-19 | $2,000M | 92.87 | 517.7 bp | 709.2 bp | +191.5 | 8 |
| CRWV 9.0% '31 | 2025-07-22 | $1,750M | 89.71 | 506.4 bp | 756.3 bp | +249.9 | 9 |
| CRWV 9.75% '31 | 2026-04-15 | $2,750M | 89.42 | 580.8 bp | 817.5 bp | +236.7 | 13 |
| CRWV 9.625% '32 | 2026-06-18 | $1,250M | 88.27 | 533.6 bp | 791.3 bp | +257.7 | 11 |
| 券 | 发行利差 | 隐含利差 | Δ |
|---|---|---|---|
| Galaxy Digital 9.875% '31 | 544.4 bp | 562.0 bp | +17.6 |
| Core Scientific 7.75% '31 | 376.1 bp | 408.5 bp | +32.4 |
| Cipher Mining 6.0% '31 | 173.9 bp | 214.6 bp | +40.7 |
| CoreWeave 9.75% '31 | 580.8 bp | 817.5 bp | +236.7 |
N-PORT 里的数字是基金在季末按公允价值(多数为 Level 2)申报的持仓价格,不是二级市场成交价。它带滞后(季末后 60 天内才申报),也带各基金自己的估值方法差异——所以我们取跨基金中位数,把单家方法的噪声压下去。
做法只有一步:给定中位价、票息与到期日,解出到期收益率,再减同期限国债插值。全程用公开数据,任何人都能用同一个价格复算出同一个利差。
「为什么是 CoreWeave 被单独重定价」不是本页回答的问题——那需要持仓结构、融资条款、客户集中度等更细的材料。这一页只做一件事:把两组公开数字并排放好。结论留给读者。
分享卡(可直接转发):story-crwv.png · 数据端点 GET /api/v1/real/marks.json